
Gdy klient odbiera telefon i dociera do niego, że to znowu windykacja, zaczyna szykować zasieki. Wie, że za chwilę ktoś będzie go przekonywał do wpłaty, opowiadając, co to się nie stanie, jeśli wpłata w końcu nie dotrze. Generalnie będzie motywował go do czegoś, co dla niego jest trudne. Klient ma więc już w pogotowiu swoje argumenty (wymówki) na poparcie obecnego stanu rzeczy.
Wiele oczywiście będzie zależało od tego, jak windykator poradzi sobie z tymi wymówkami, ale też od tego, w jaki sposób będzie już na etapie negocjacji proponował kwoty i terminy, bo to bardzo często od ich właściwego wskazania zależy wiarygodność wpłaty.
Najczęściej spotyka się dwa sposoby precyzowania tych elementów.
- Wyznaczenie kwoty i/lub terminu wraz z uzasadnieniem:
W: Nie mogę przesunąć terminu dalej niż do piątku, bo sprawę mi odbiorą.
W: Mogę zaznaczyć u pana wpłatę na poniedziałek, dalej system nie przepuści.
W: Mogę zaproponować spłatę w ratach po 650 zł, mniej nie da rady z uwagi na całość zadłużenia.
- Wykorzystanie presupozycji pozornego wyboru do ustalenia kwoty i/lub terminu:
W: Zdąży to pan wpłacić jeszcze dziś czy na poniedziałek zaznaczyć?
W: Jest pan w stanie wpłacać po 500 zł czy więcej?
W: Wpłata będzie do południa czy po południu?
Żaden z tych sposobów nie jest zły, szczególnie że każdy z nich pozwala windykatorowi ustanawiać kierunek rozmowy. Istnieje jednak jeszcze trzeci sposób, prawie niespotykany w windykacji, bo na logikę wydaje się zaprzeczeniem tego, po co dzwonimy. Tymczasem na późnych etapach, w których kluczowe jest dotarcie do klienta i ponowne wzbudzenie jego zaangażowania w spłatę, poniższa technika warta jest rozważenia.
Więcej autonomii
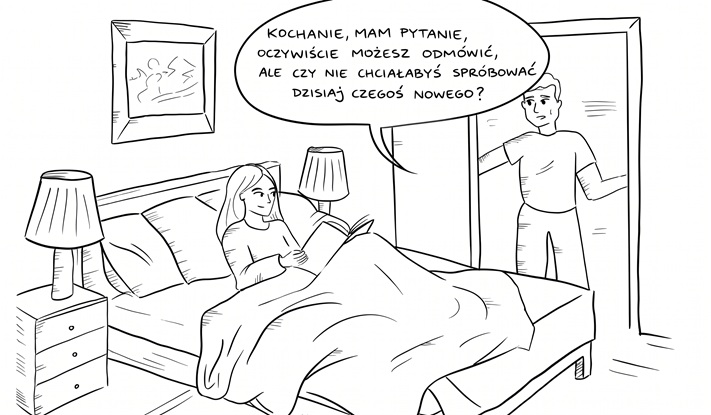
Nicolas Gueguen i Alexandre Pascual (2005) przeprowadzili eksperyment, w którym indagowano przechodniów i proszono ich, by odpowiedzieli na kilka pytań ankiety. Dodawano, że zajmie im to od pięciu do ośmiu minut. Wyjaśniano, że ankieta dotyczy oceny sprzedawców i rzemieślników w ich mieście. Najwyraźniej tematyka ankiety musiała wydać się interesująca indagowanym osobom, bo aż 75,6% z nich zgodziło się odpowiedzieć na serię pytań. Czy można sobie wyobrazić, że odsetek zgadzających się może być jeszcze wyższy? Badacze testowali warunki, w których do przechodniów zwracano się w sposób następujący: „Przepraszam, chciałbym o coś poprosić, ale oczywiście może się pan(i) zgodzić lub nie” – i dopiero potem mówiono o ankiecie. Okazało się, że tym razem aż 90,1% osób zgodziło się poświęcić kilka minut na udzielenie odpowiedzi.
Warto dodać, że nie był to jedyny zwrot, który zwiększał skuteczność. Sprawdzono również kilka innych – z równym powodzeniem. Najważniejsze przy tworzeniu komunikatu jest, by podkreślić wolność wyboru drugiej strony, którą de facto i tak ma.
Gdzie dawać autonomię dłużnikowi?
Wszędzie tam, gdzie i tak ją w bardzo dużym stopniu posiada. Właściwie jedyny moment, w którym zdecydowanie odradzam wykorzystanie powyższego mechanizmu, to etap identyfikacji. Samo podjęcie rozmowy o swoim długu teoretycznie też jest w pełni zależne od klienta – może się on przecież rozłączyć, ale mimo wszystko nie ingerowałbym w ten etap, by po pewnym czasie ludzie nie nabrali przekonania, że telefon od windykatora można ignorować w podobny sposób jak telefon z przypadkową ofertą sprzedażową od anonimowej firmy.
Jest bardziej korzystny moment w rozmowie, w którym warto tę autonomię podsycać. To końcówka negocjacji. To etap, w którym klient otrzymał już dawkę argumentów, przeszedł pewien cykl ustępstw, więc jakiś poziom zaangażowania się w nim już wyzwolił. Zatem i ryzyko, że nagle ruszy w przeciwnym kierunku, jest niewielkie.
W: Sam pan musi wybrać, ja do niczego pana przecież nie zmuszę. Ma pan dziś na stole możliwość polubownej spłaty po 350 zł. Może pan też w pełni świadomie odmówić i zdecydować się na drogę sądową. Ja pana wybór uszanuję.
W: To jest tylko i wyłącznie pani decyzja, nikt absolutnie pani do niej nie zmusi. Konsekwencje pani zna, więc po prostu na spokojnie proszę się chwilę zastanowić – ja poczekam i zanotuję pani wybór.
W: Wszystko zależy od pana. Pan wie najlepiej, czy jest to kwota, na którą co miesiąc pana stać, mając na względzie, że dzięki temu zaoszczędzi pan ponad 1500 zł rocznie na odsetkach.
Dawanie takiego wyboru, uświadamianie wolności może być bardzo pomocne, a ryzyko, że klient stwierdzi: To pan notuj, że nie chcę polubownie, jest iluzoryczne w momencie rozmowy, w którym klient jest już zaangażowany i chodzi tylko o ustalenie wysokości kwoty.
Ciekawym zastosowaniem tej techniki jest użycie jej w kampaniach SMS nakłaniających klientów do kontaktu przy dużych opóźnieniach. Tam odsetek oddzwaniających i tak zwykle jest niewielki, więc obszar ten stanowi idealne miejsce do testowania nowych treści, na przykład:
SMS 1: Przygotowaliśmy propozycję ugody. Prosimy, aby pani sama zdecydowała, czy warto jeszcze podjąć współpracę. Jeśli tak – zapraszamy do kontaktu, 505 404 202. Firma XYZ
SMS 2: Jeżeli zdecyduje pani, że warto poświęcić kilka minut na rozmowę o pani zobowiązaniu, to jesteśmy do dyspozycji do 18.00 pod tel. 501 001 007. Firma XYZ
SMS 3: Mamy dla Ciebie porozumienie. Jeśli zdecydujesz, że warto poznać szczegóły, zadzwoń w dogodnym czasie: 501 503 504. Pracujemy od 8.00 do 18.00. Firma XYZ
Przy dużych opóźnieniach zawsze nakłaniam do testowania nowych rozwiązań, bo w takich sytuacjach zwykle klient jest najbardziej wymagający i bodziec skupiający uwagę musi być odpowiedni. Warto więc próbować dotrzeć różnymi ścieżkami. Dłużnik przyzwyczaja się bowiem do zdartej płyty i wpada już w pewien letarg, w którym co prawda co chwilę pojawia się jakiś bodziec, ale raczej z tych już słyszanych wcześniej. A gdy nic nowego już klienta nie zaskakuje, to uczy się on żyć z szumem.
Właśnie prezczytałaś (-eś) 14. rozdział książki 'Windykować i nie zwariować’. Jeśli chcesz przeczytać pozostałe 38 rozdziałów, to tu dowiesz się gdzie dziś jest najniższa cena.